mai 201813 min de lecture
Astuces économiques pour voyager avec une carte de crédit
En bref
La carte de crédit est habituellement le moyen le plus économique de payer ses achats à l'étranger, mais jusqu'à 5 frais distincts peuvent grignoter cet avantage si on n'y fait pas attention. Ce guide détaille chaque frais avec un vrai relevé bancaire en exemple, et compare les cartes de crédit canadiennes, comme la Visa Infinite Passeport de la Banque Scotia, qui n'imposent aucun frais de conversion de devises.
Payer avec une carte de crédit est habituellement le moyen le plus économique et flexible d’accéder à votre argent à l’étranger — mais jusqu’à 5 frais différents peuvent s’appliquer à une seule transaction, et ils passent facilement inaperçus. Quand on voyage, il existe plein de façons d’économiser quelques dizaines, parfois des centaines de dollars sur les avions et les hôtels. On pense beaucoup moins à économiser sur les frais de transactions bancaires à l’étranger, ce qui est une erreur : ces frais s’accumulent vite.
Ne vous y méprenez pas : même quand un bureau de change ou une institution financière annonce des conversions de devises « sans frais ni commission », c’est que leurs frais sont déjà inclus dans le taux offert. Quand c’est trop beau pour être vrai, ça ne l’est généralement pas — un peu comme un concessionnaire automobile qui offre un taux de financement à 0% sans mentionner les 3000$ que vous économiseriez en refusant ce financement.
La carte de débit n’est pas aussi largement acceptée à l’étranger, et échanger de l’argent à votre banque avant le départ ou à un bureau de change à l’arrivée est rarement une bonne affaire. Je recommande de ne considérer ces deux options qu’en dernier recours.
Les frais de carte de crédit à l’étranger : ce que vous payez vraiment
Les 5 frais possibles sur une transaction à l’étranger
Une transaction par carte de crédit à l’étranger peut comporter jusqu’à 5 frais distincts :
1. Le frais d’avance de fonds : facturé à chaque retrait dans un guichet automatisé à l’étranger, habituellement entre 2,75$ et 7,50$. Il peut être fixe, variable, ou les deux — par exemple 1% du retrait avec un minimum de 7,50$.
2. Le frais d’opération de change : souvent appelé frais de conversion, il est chargé par l’institution émettrice de la carte. Il est généralement de 2,5% de la transaction, mais peut varier de 0 à 5%.
3. Le frais de réseau : c’est la part que prennent Visa, Mastercard ou American Express — ou le réseau de paiement sur lequel roule votre carte. Il varie énormément, comme le montre la suite de l’article. Vous pouvez consulter le taux de change du jour émis par Visa et Mastercard.
4. Le frais d’intérêt sur les avances de fonds : le délai de grâce normalement accordé par votre banque ne s’applique pas à un retrait, que ce soit au Canada ou ailleurs. Ce frais suit le taux d’intérêt de la carte, généralement entre 20 et 30% par année.
5. Le frais de guichet : chargé par la banque ou l’entreprise propriétaire du guichet, habituellement autour de 4$.
Le paiement par carte à l’étranger
Lorsque vous payez avec votre carte à l’étranger, vous payez les frais de change et de réseau, pour un total d’environ 3,5% de la transaction.
| Montant de l’achat (équiv. en CAD) | Frais de change | Frais de réseau | Total des frais | Coût de l’achat |
|---|---|---|---|---|
| 10.00 | 0.25 | 0.10 | 0.35 | 10.35 |
| 100.00 | 2.50 | 1.00 | 3.50 | 103.50 |
| 500.00 | 12.50 | 5.00 | 17.50 | 517.50 |
| 1000.00 | 25.00 | 10.00 | 35.00 | 1035.00 |
Le retrait à un guichet automatisé
Un retrait à l’étranger peut déclencher les 5 frais ci-dessus. Les chiffres suivants supposent un scénario conservateur : une carte qui charge 1% du retrait avec un minimum de 7,50$, un frais de change de 2,5%, et un guichet qui charge 4$ par retrait.
| Montant retiré (équiv. en CAD) | Frais d’avance de fonds | Frais d’opération de change | Frais de réseau | Frais de guichet | Total des frais | Coût du retrait |
|---|---|---|---|---|---|---|
| 10.00 | 7.50 | 0.25 | 0.10 | 4.00 | 11.85 | 21.85 |
| 100.00 | 7.50 | 2.50 | 1.00 | 4.00 | 15.00 | 115.00 |
| 500.00 | 7.50 | 12.50 | 5.00 | 4.00 | 29.00 | 529.00 |
| 1000.00 | 10.00 | 25.00 | 10.00 | 4.00 | 49.00 | 1049.00 |
Vous n’échapperez pas complètement aux frais bancaires. Un petit retrait est surtout pénalisé par le frais d’avance de fonds et le frais de guichet, tandis qu’un gros retrait est dominé par les frais d’opération de change et de réseau.
Les frais d’intérêt ne sont pas dans le tableau ci-dessus, mais pour être transparent : sur une carte au taux annuel de 20%, un retrait de 1000$ remboursé 30 jours plus tard coûterait environ 17$ en intérêts.
Un exemple concret : mon relevé bancaire
Voici un relevé bancaire pour un retrait de 500 USD que j’ai effectué le 29 juillet 2017 avec ma carte Visa Amazon.
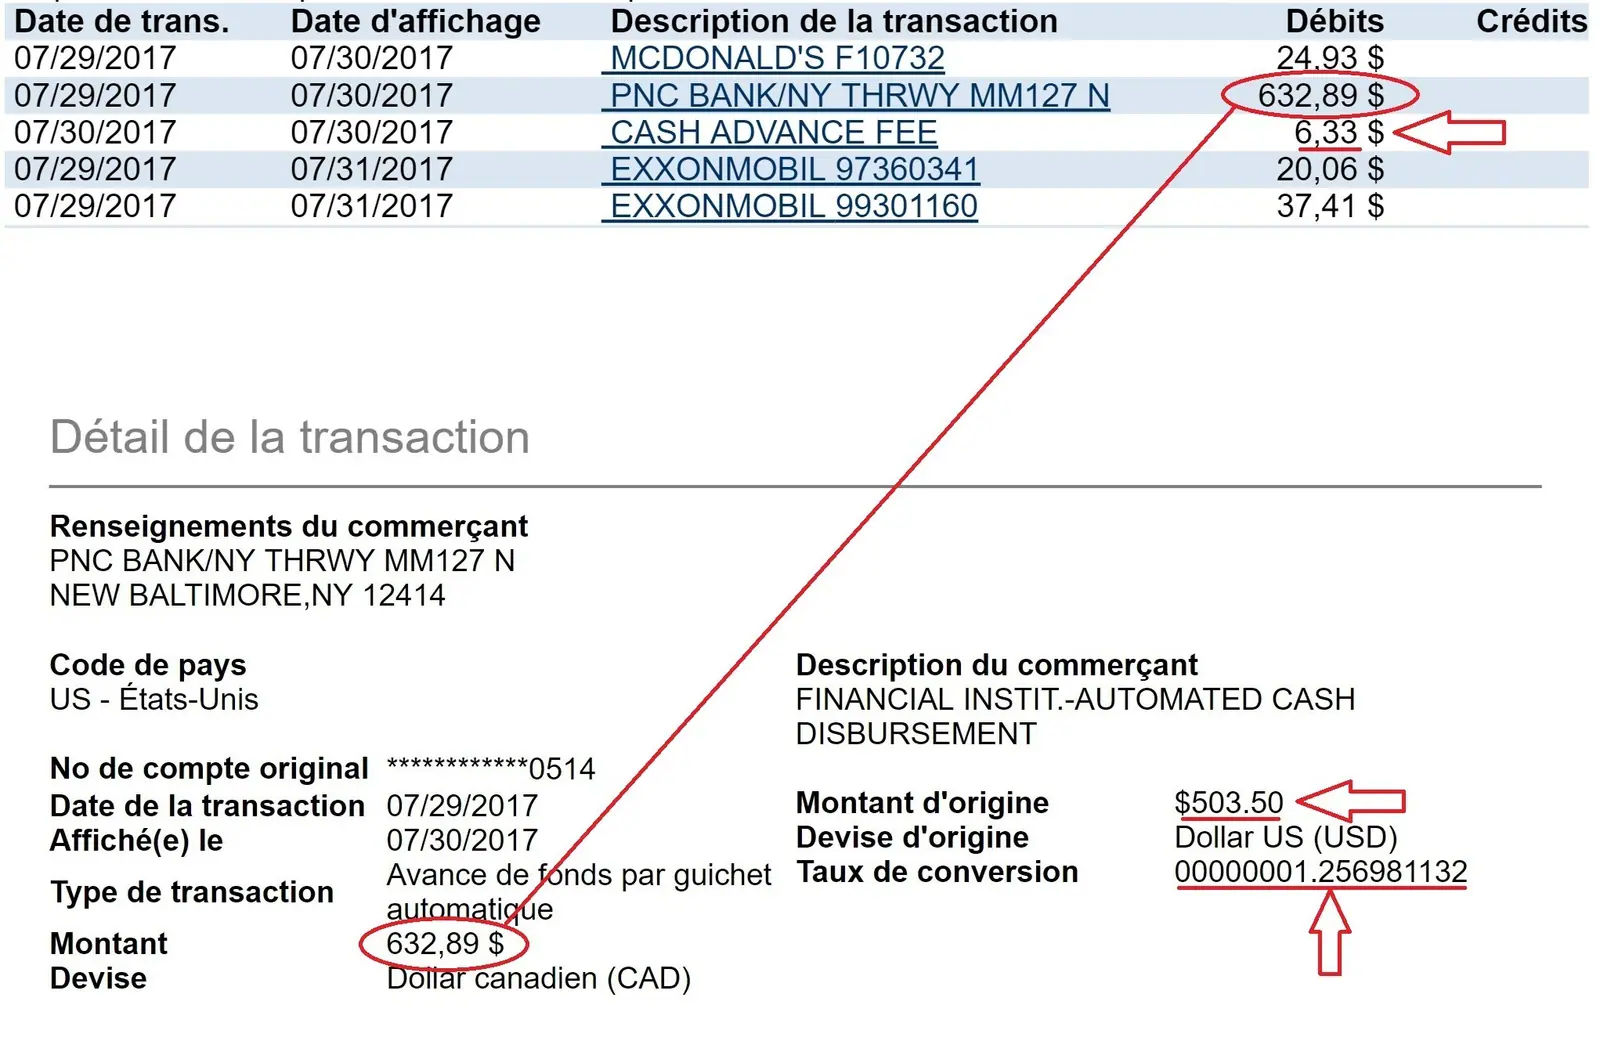
Deux transactions apparaissent au compte. La première représente 500 USD plus 3,50 USD de frais de guichet ; 632,89 CAD est le résultat de la conversion de ces 503,50 USD. La deuxième, 6,33 CAD, est le frais d’avance de fonds chargé par ma banque, Chase Canada — 1% du montant en CAD. Le taux de conversion de 1,25698 est celui de Visa à la date du retrait, puisque ma carte Visa Amazon ne chargeait alors aucun frais de conversion.
Pour référence, le taux réel du marché le samedi 29 juillet 2017 était de 1,2432 (taux de clôture du vendredi 28 juillet). Visa a donc pris environ 1,1% de frais de réseau sur cette transaction.
Au total, mon retrait de 500 USD m’a coûté 639,22 CAD, incluant 17,62 CAD de frais bancaires :
- 4,40 CAD de frais de guichet (3,5 x 1,25698);
- 6,33 CAD de frais d’avance de fonds;
- 6,89 CAD de frais de réseau Visa ((1,25698 – 1,2432) x 500);
- 0 CAD de frais d’opération de change;
- 0 CAD de frais d’intérêt.
Les frais ne représentaient « que » 2,76% du total (17,62/639,22). J’ai obtenu ce taux grâce à deux choses :
- On peut éviter les frais d’intérêt sur une avance de fonds en payant sa carte de crédit à l’avance, pour garder un solde positif après le retrait.
- J’ai économisé 2,5% de frais d’opération de change parce que la carte Visa Amazon n’en chargeait pas — une économie de 500 x 1,2432 x 0,025 = 15,54 CAD.
La carte Visa Amazon, qui coupait mes frais de transaction à l’étranger presque de moitié, n’existe plus. Mais une carte plus récente de la Banque Scotia prend le relais : elle non plus ne charge aucun frais d’opération de change.
La carte de crédit Visa Infinite Passeport de la Banque Scotia
Présentation de la carte
En date de la rédaction, c’est de loin la meilleure carte de crédit de voyage au Canada pour économiser sur les frais de transaction à l’étranger.
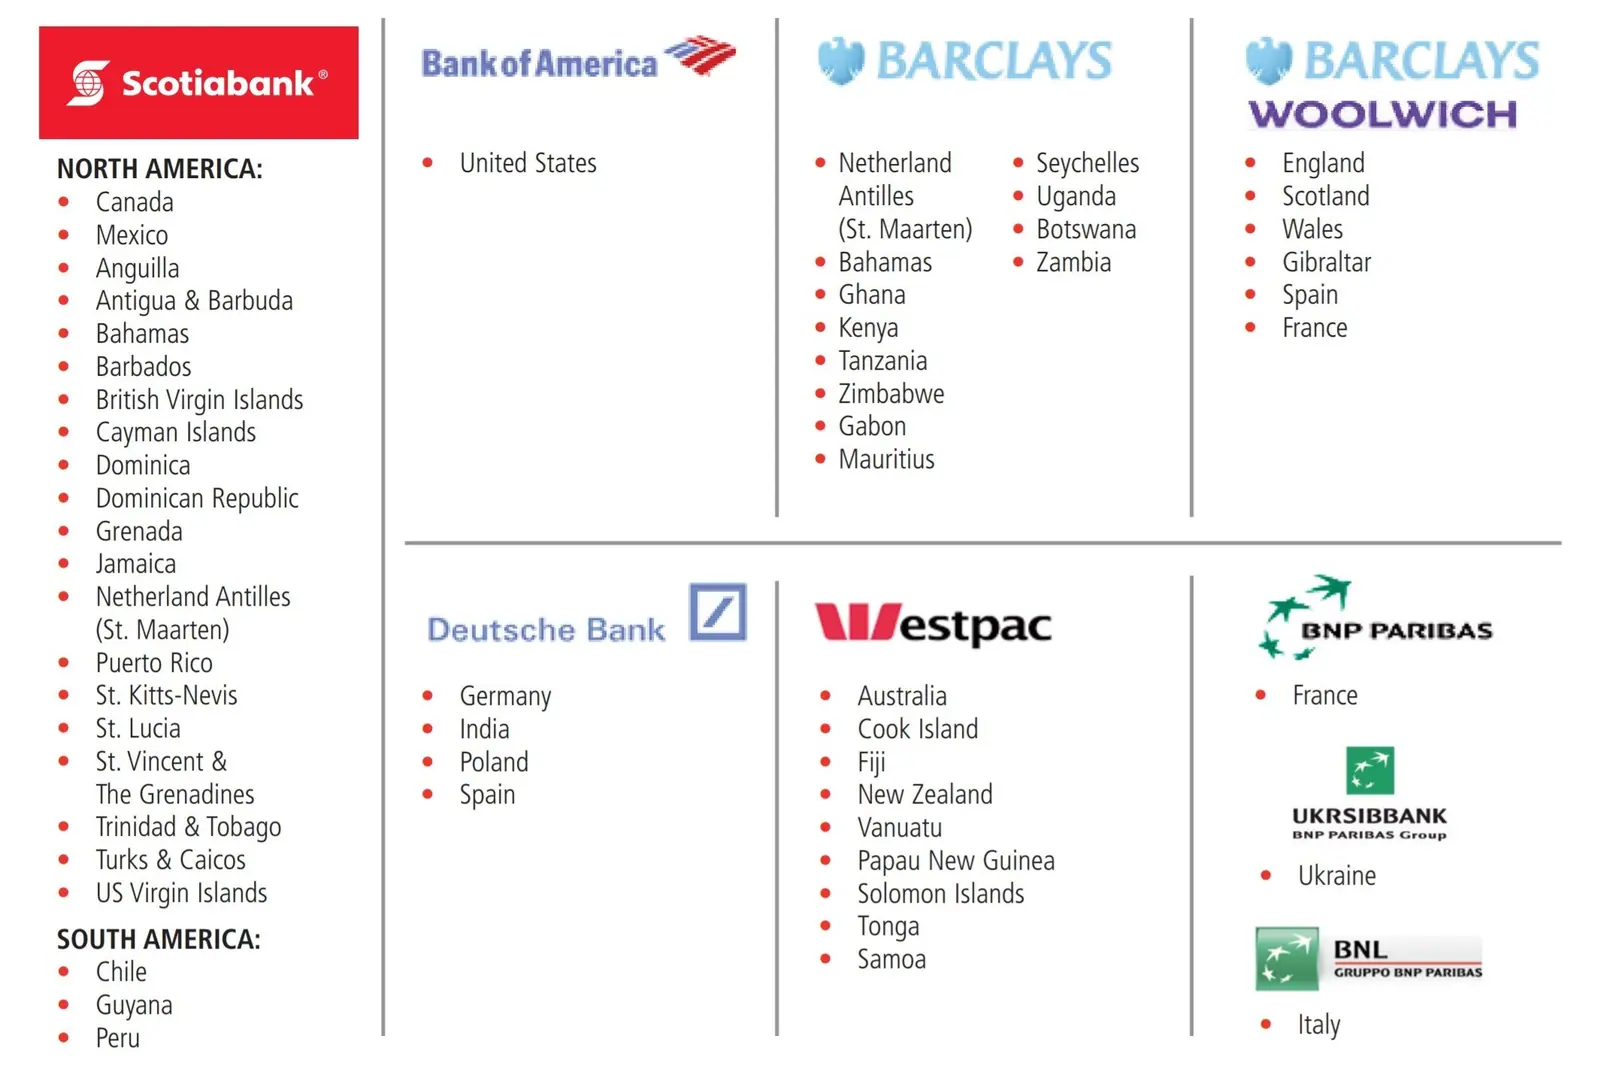
À l’étranger, il y a un frais d’avance de fonds fixe de 7,50$ par retrait, peu importe l’institution financière. Mais si le retrait est fait dans un guichet de l’Alliance GAB mondiale, ce frais diminue à 3,50$. Voici la liste des banques de l’Alliance GAB mondiale par pays.
La carte coûte 139$ par année, mais vous obtenez 35 000 points en prime pour des achats courants totalisant 1 000$ au cours des 3 premiers mois. Ces points valent 350$ en dépenses de voyage, ce qui revient à considérer la carte comme déjà payée pour ses deux premières années.
À l’époque, une offre promotionnelle annulait aussi le frais annuel la première année.
En plus d’une gamme complète d’assurances, elle offre des avantages pour les grands voyageurs comme 6 accès par année aux salons d’aéroport Priority Pass du monde entier.
Mise à jour 2026 : le frais annuel régulier de la Visa Infinite Passeport est maintenant de 150$ (au lieu de 139$), et ses accès gratuits aux salons d’aéroport passent maintenant par le programme Visa Airport Companion plutôt que par Priority Pass. Elle ne charge toujours aucun frais de conversion de devises (source).
Combien peut-elle vous faire économiser?
Pour être clair : cette carte ne vous libère ni du frais d’avance de fonds, ni du frais de réseau Visa, ni du frais de guichet. Son véritable avantage est qu’elle élimine complètement le frais d’opération de change, alors que la plupart des autres cartes en chargent 2,5% — habituellement près de la moitié du total des frais sur un achat à l’étranger.
Le tableau ci-dessous montre l’économie réalisée selon le montant dépensé à l’étranger, à raison de 2,50$ par tranche de 100$. Le seuil où la carte « se paie » elle-même est de 5560$ dépensés par année, sans compter les autres avantages comme les points en prime.
| Total dépensé | Frais économisés |
|---|---|
| 100.00 | 2.50 |
| 1000.00 | 25.00 |
| 5000.00 | 125.00 |
| 5560.00 | 139.00 |
| 10000.00 | 250.00 |
| 50000.00 | 1250.00 |
Lisez le bilan organisationnel de notre tour du monde pour voir comment la Visa Infinite Passeport de la Banque Scotia nous a fait économiser plus de 2000$ en frais de change, en plus des 72 000 points obtenus grâce à nos dépenses — une valeur de 720$.
Et le frais de réseau Visa?
Je me suis amusé à calculer le frais de réseau de Visa sur des billets d’avion achetés récemment dans 7 devises différentes.
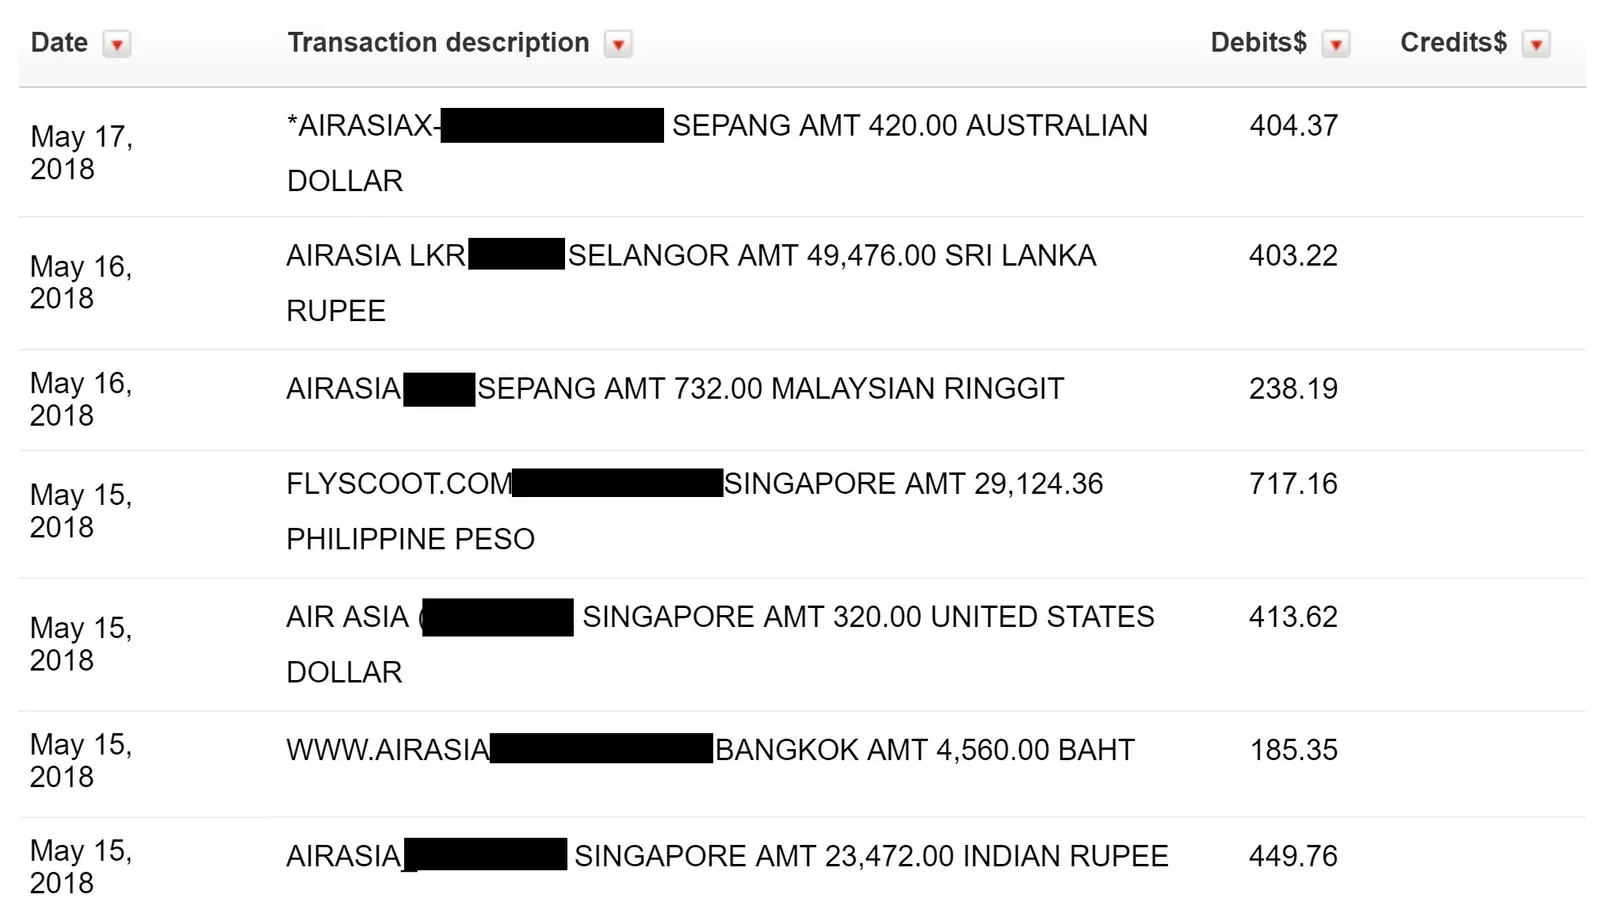
Pour chaque transaction, j’ai calculé le taux appliqué par Visa en divisant le montant en devise locale par le coût en CAD, puis je l’ai comparé au taux moyen du jour (trouvé en ligne) pour en déduire le frais de réseau, en CAD et en pourcentage. Voici le tableau.
| Date | Montant en devise | Devise | Coût facturé (CAD) | Taux de Visa | Taux médian du jour | Coût de Visa (CAD) | Frais de réseau (CAD) | Frais de réseau (%) |
|---|---|---|---|---|---|---|---|---|
| 2018-07-17 | 420 | AUD | 404.37 | 0.962785714 | 0.96208 | 404.07 | 0.30 | 0.073353 |
| 2018-07-16 | 49476 | LKR | 403.22 | 0.00814981 | 0.008111 | 401.30 | 1.92 | 0.478486 |
| 2018-07-16 | 732 | MYR | 238.19 | 0.325396175 | 0.323315 | 236.67 | 1.52 | 0.643699 |
| 2018-07-15 | 29124.36 | PHP | 717.16 | 0.02462406 | 0.024494 | 713.37 | 3.79 | 0.530989 |
| 2018-07-15 | 320 | USD | 413.63 | 1.29259375 | 1.286798 | 411.78 | 1.85 | 0.450401 |
| 2018-07-15 | 4560 | THB | 185.35 | 0.04064693 | 0.04005 | 182.63 | 2.72 | 1.490461 |
| 2018-07-15 | 23472 | INR | 449.76 | 0.019161554 | 0.018854 | 442.54 | 7.22 | 1.631241 |
Le taux de frais de réseau Visa variait de 0,07% à 1,63% — un écart énorme. Selon mes premières recherches, il semblerait que Visa base son taux sur le jour suivant la transaction, mais même en tenant compte de cela, les chiffres restent assez disparates. Tout ce que je peux dire avec certitude, c’est que le taux de Visa (et probablement de Mastercard) semble dépendre de la devise, du pays ou même du marchand. Si vous connaissez la formule exacte, je suis preneur!
Les deux cartes en détail
La Carte Visa Infinite Passeport Banque Scotia
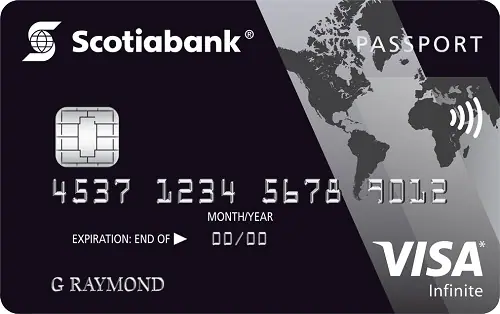
Prime de bienvenue (première année) : jusqu’à 35 000 points Scène+ (une valeur de 350$)
- 25 000 points Scène+ pour des achats totalisant 1 000 $ au cours des trois premiers mois;
- 10 000 points Scène+ si vous portez 40 000 $ d’achats à votre compte au cours d’une année.
Frais annuel : gratuite la première année (139 $ ensuite)
Accumulation des points :
- 5 points Scène+ sur les achats de voyage faits dans les 3 premiers mois (jusqu’à 2500$)
- 2 points Scène+ par dollar d’achat (épicerie, restaurant, divertissement, transport public);
- 1 point Scène+ par dollar d’achat partout ailleurs.
Autres bénéfices :
- Aucuns frais de conversion de devises;
- 6 visites gratuits à des salons d’aéroport Priority Pass par année;
- Adhésion gratuite au programme Avis® Preferred Plus.
Assurances :
- Assurance soins médicaux de voyage;
- Assurance annulation / interruption de voyage;
- Assurance en cas de retard de vol;
- Assurance en cas de retard ou perte des bagages;
- Assurance collision/pertes et dommages pour véhicules de location;
- Assurance contre le vol dans un hôtel ou un motel;
- Assurance accident transports publics;
- Assurance-achats et protection prolongée;
- Service Protection de prix.
Je mentionne aussi la carte American Express Or de la Banque Scotia. Comme la Visa Infinite, elle ne charge aucun frais de change. Sa prime de bienvenue est un peu plus basse, mais son frais annuel l’est aussi, et elle offre 5 points par dollar en épicerie, restaurant et divertissement — ce qui peut la rendre plus avantageuse selon vos habitudes de dépense.
À l’époque, cette carte avait aussi une offre promotionnelle annulant le frais annuel la première année.
La carte American Express Or Banque Scotia
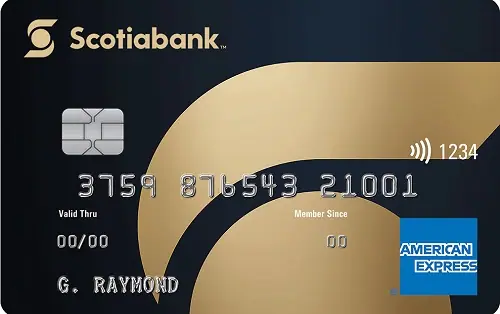
Prime de bienvenue (première année) : jusqu’à 45 000 points Scène+ (une valeur de 450$)
- 25 000 points Scène+ pour des achats totalisant 1 000 $ au cours des trois premiers mois;
- 20 000 points Scène+ si vous portez 7 500 $ d’achats à votre compte au cours d’une année.
Frais annuel : gratuite la première année (120 $ ensuite)
Accumulation des points :
- 5 points Scène+ par dollar d’achat (épicerie, restaurant, divertissement);
- 3 points Scène+ par dollar d’achat (essence, transport public, certains services de diffusion en continu;
- 1 points Scène+ par dollar d’achat partout ailleurs.
Autres bénéfices :
- Aucuns frais de conversion de devises;
- Service Avant-première de Amex;
- Service de conciergerie gratuit.
Assurances :
- Assurance soins médicaux de voyage;
- Assurance annulation / interruption de voyage;
- Assurance en cas de retard de vol;
- Assurance en cas de retard ou perte des bagages;
- Assurance collision/pertes et dommages pour véhicules de location;
- Assurance contre le vol dans un hôtel ou un motel;
- Assurance accident transports publics;
- Assurance-achats et protection prolongée;
Nos astuces pour voyager avec une carte de crédit
Pour économiser
Si vous prévoyez faire un retrait en devises locales, évitez les frais d’intérêt sur les avances de fonds en payant votre carte de crédit avant votre voyage. Calculez le versement nécessaire pour garder un solde positif équivalent à ce que vous prévoyez retirer et dépenser pendant le voyage.
Vous pouvez minimiser les frais d’avance de fonds et de guichet en effectuant vos retraits dans une succursale liée à votre propre institution financière. Informez-vous des modalités offertes par votre carte.
Payez autant que possible par carte de crédit. Si vous devez absolument payer comptant, évitez les petits retraits et retirez plutôt ce que vous comptez utiliser pour tout le séjour. S’il vous reste des devises au départ, échangez simplement les « petits restants » au bureau de change de l’aéroport.
Avant de partir à l’étranger
Avertissez l’émetteur de votre carte de crédit des dates de votre voyage. Sinon, votre carte pourrait être bloquée par mesure antifraude. Je recommande de le faire même si votre institution financière a un système de détection de fraude perfectionné.
Scannez les deux côtés de votre carte avec votre cellulaire. Vous serez mieux préparé en cas de perte ou de vol.
Réglez votre NIP à 4 chiffres. Certains pays n’acceptent pas les NIP à 5 chiffres.
Pendant le voyage
Voyagez avec au moins 2 cartes de 2 réseaux différents (Mastercard et Visa, par exemple). Si une carte ne fonctionne pas, vous avez un plan B.
Pour vos retraits, utilisez les guichets des grandes institutions bancaires du pays, idéalement ceux situés à l’intérieur d’une succursale plutôt qu’à la vue de tous. Si vous n’avez pas le choix, demandez à un compagnon de voyage de surveiller pendant le retrait.
Dans un pays en développement, gardez quelques dollars américains sur vous. Ils sont acceptés presque partout et peuvent dépanner en cas de pépin.
Dans les endroits à risque élevé de fraude ou de clonage de carte, payez comptant plutôt que de sortir votre carte. Les petites transactions informelles comportent souvent plus de risque que les grandes — quelques réflexes simples vous évitent bien des ennuis.
Conclusion
La règle d’or avec une carte de crédit est de toujours rembourser le solde complet avant l’échéance, pour éviter les intérêts. Une carte de crédit fonctionne mieux comme mode de paiement, au même titre que le débit ou l’argent comptant, pas comme une façon de dépenser de l’argent que vous n’avez pas. Une fois ce principe acquis, vous êtes probablement prêt à essayer le travel hacking (voir Travel Hacking 101 et Travel Hacking 102) et à tirer profit des avantages de votre carte. Et pour aller plus loin sur les cartes de crédit canadiennes, Milesopedia est une excellente référence.
Les questions qu’on nous pose
Quels frais paie-t-on en utilisant une carte de crédit à l'étranger?
Jusqu'à 5 frais : un frais d'avance de fonds (habituellement 2,75$ à 7,50$) sur les retraits au guichet, un frais d'opération de change (0 à 5%, généralement 2,5%), le frais de réseau de la carte, des intérêts sur l'avance de fonds (20 à 30% par année), et le frais du propriétaire du guichet (environ 4$).
Quelles cartes de crédit canadiennes n'ont pas de frais de conversion de devises?
La Visa Infinite Passeport de la Banque Scotia et l'American Express Or de la Banque Scotia sont deux cartes canadiennes qui ne chargent pas le frais d'opération de change habituel de 2,5%, même si le frais de réseau, lui, s'applique toujours.
Comment éviter les frais d'intérêt sur les avances de fonds à l'étranger?
Payez votre carte de crédit avant votre départ pour maintenir un solde positif au moins égal à ce que vous prévoyez retirer et dépenser. Ainsi, tout retrait au guichet est couvert par votre propre solde plutôt que par une avance de fonds qui accumule des intérêts.
Combien peut-on économiser avec une carte sans frais de conversion de devises?
Au taux habituel de 2,5%, l'économie est de 2,50$ par tranche de 100$ dépensée à l'étranger, soit 25$ par 1000$. Pour un budget de voyage familial moyen, cela peut représenter plusieurs centaines de dollars par voyage.
Faut-il voyager avec plus d'une carte de crédit?
Oui, voyagez avec au moins 2 cartes de 2 réseaux différents (par exemple Mastercard et Visa), pour avoir un plan B si une carte est refusée, bloquée ou perdue.